ツアー・アトラクション・旅行アクティビティ レポート 2019
観光業界の中でも最も注目されているセグメントの一つが、ツアー・アトラクション・旅行アクティビティ(T&A)領域です。この領域は供給側・需要側ともに急速に変化しており、ジャーナリストやアナリスト、業界関係者の関心を集めています。
TourScanner が独自に収集したデータを基に分析を行い、旅行トレンドに関する興味深い知見を明らかにしました。
レポートはこのページで閲覧できるほか、PDF 形式のプレゼンテーションとしてダウンロードすることも可能です。
調査目的
本調査は、ツアー・旅行アクティビティ分野における旅行トレンドを把握することを目的としています。レポートは以下の2つの観点で分析しています。
- 市場規模と提供サービスの地域分布
- 取引データから読み取れるユーザー行動
調査手法と前提条件
- 対象は、TourScanner が主に扱う「日帰り」や「2〜3日」ツアーなど短期の旅行アクティビティです。長期ツアーは除外しています。
- 本レポートで使用したデータは以下の3点です。
- TourScanner のカタログ(上位目的地・アクティビティのランキング作成に使用)
- TourScanner ウェブサイトへの訪問者数約100万人(属性と行動分析に使用)
- 2019 年に TourScanner を通じて成立した 10,000 件の予約データ
- TourScanner の主な利用者は米国、英国、カナダ、オーストラリア、フランス、ドイツ、イタリア、スペインからの旅行者です。そのため、分析結果は主に西側諸国の傾向を反映し、アジア旅行者は対象外です。
市場とカタログ
市場概要
- ツアー・旅行アクティビティ市場は、交通・宿泊・食事を除いた旅行中の体験全般(観光、博物館、アウトドア、フード体験、日帰り旅行、ショー、ウェルネスなど)を指します。
- Phocuswright、Skift、Eyes for Travel の調査によると、T&A 市場規模は 1,500〜2,000 億米ドルで、年率約 9% の成長率を示しており、航空・宿泊に次ぐ第3位の旅行セグメントです。
- Phocuswright と Arival のデータでは、オンライン予約比率は 30% 未満ですが、急速に拡大しています。
- 近年、バックエンド技術の進化により、即時価格表示・在庫確認・予約・確定が可能となり、オンライン化が加速しています。
主要プレイヤー
- 市場拡大とオフラインからオンラインへのシフトに伴い、スタートアップや従来型 OTA が参入しています。
- 資金調達額が大きいスタートアップとしては、Get Your Guide(6億5400万ドル)や Klook(5億2100万ドル)が代表的です。
- 重要な買収例としては、2014 年の Viator の TripAdvisor への買収、2018 年の Musement の TUI への売却、同年の FareHarbor の Booking.com への買収があります。
- Airbnb は 2016 年に「Experiences」サービスで本領域へ参入しました。
- Expedia、Traveloka などの大手 OTA も積極的にツアー・アクティビティを提供。Booking.com は FareHarbor 買収後、独自マーケットプレイスを展開しています。
- 主要ブランド以外にも、ツアー・アクティビティに特化した中小規模 OTA が多数存在し、TourScanner が把握しているだけでも 100 以上のオンラインプラットフォームがあります(一覧はダウンロード可)。
上位 10 カ国
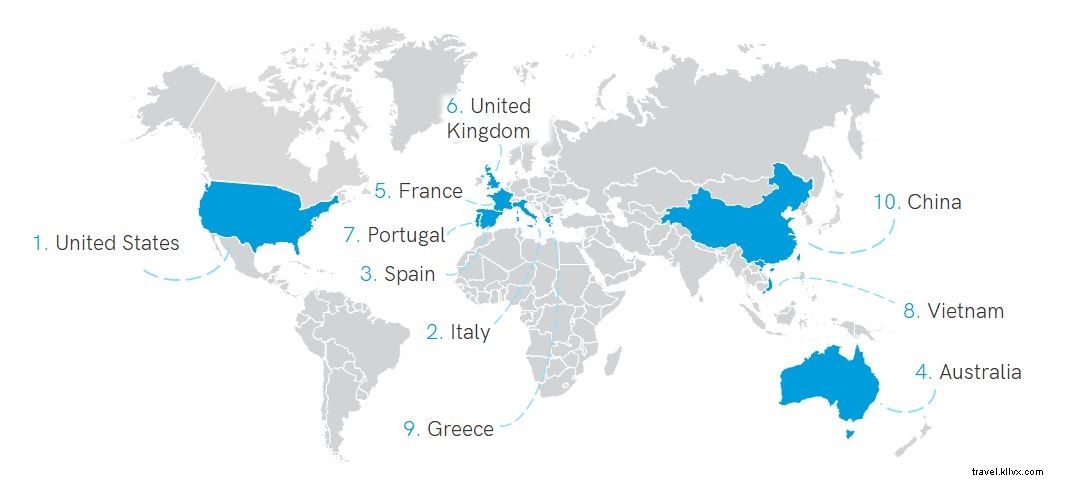
アクティビティ数が最も多い国は、旅行者が最も訪れる観光国です。米国がトップで、続いてイタリア、スペイン、フランス、英国、ポルトガル、ギリシャといった欧州の人気旅行先が続きます。オーストラリアは豊富なアウトドア体験で高順位にランクイン。アジアではベトナムと中国が上位に入ります。
上位 10 目的地
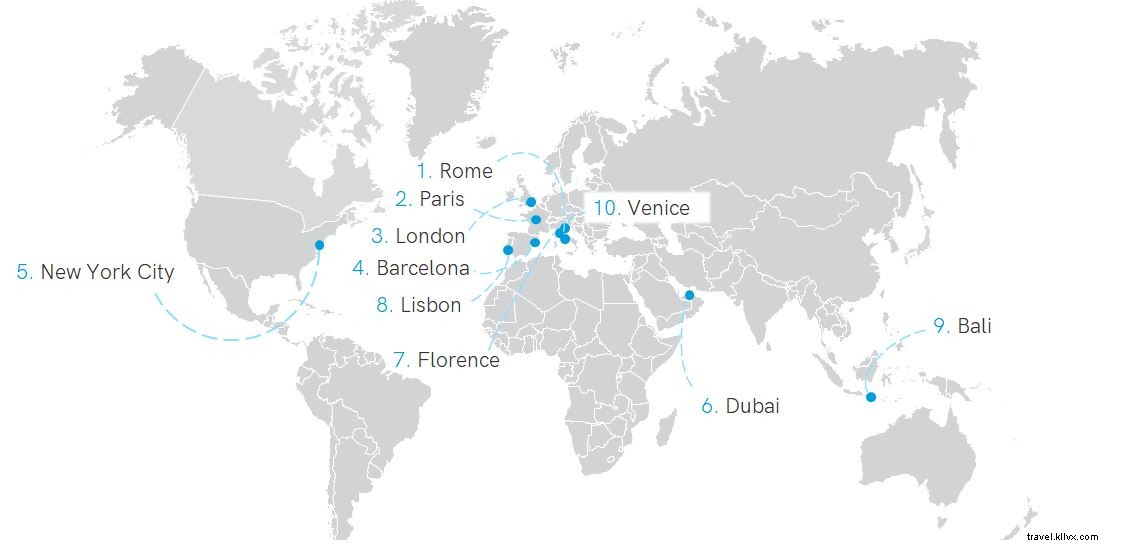
上位 10 目的地のうち 7 都市はヨーロッパに集中し、米国ではニューヨーク市が唯一。ドバイとバリ島はカタログ数が最も多い目的地です。
上位 10 アトラクション・アクティビティ
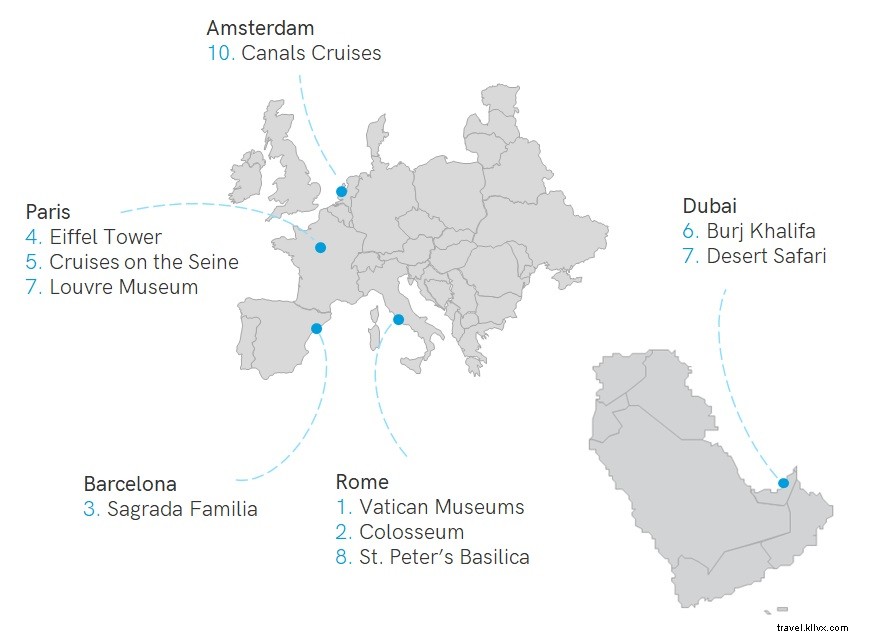
- 最も予約が多いのは、都市観光や世界的に有名な博物館・観光名所です。
- 上位はヨーロッパのローマ、バルセロナ、パリといった人気都市が占め、ドバイが唯一の欧州外都市です。
顧客行動と予約分析
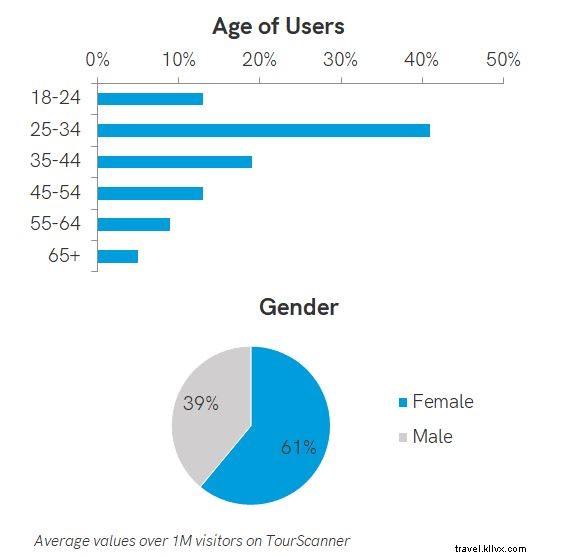
顧客属性
- オンラインでツアー・アクティビティを検索するのは、25〜44 歳のミレニアル世代が中心です。
- 女性の方がやや高い関心を示しています。
利用デバイス
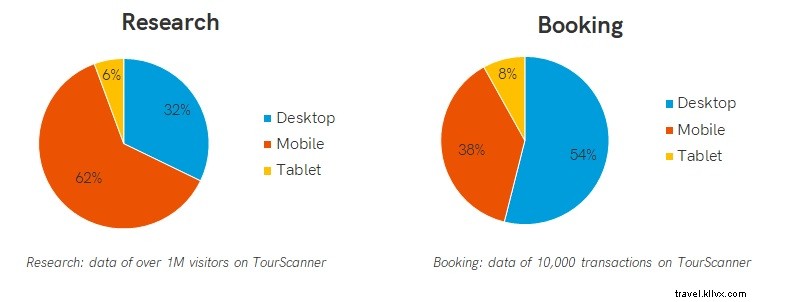
- 旅行情報のリサーチはスマートフォンが主流で、TourScanner の利用率は 62% に上ります(TripAdvisor、Trekksoft でも同様の結果が報告)。
- 予約に関しては、TourScanner ではデスクトップが 54% と最も多く、モバイルは 38% に留まります。
- 他媒体のデータでは、モバイル予約比率が高いケースも見られます。
- 例:2018 年 Trekksoft は予約の 57% をモバイルで処理しましたが、売上の 73% はデスクトップ経由。Get Your Guide(2017)は予約の 50% 超がモバイルになると予測。Klook(2018)はモバイル予約が全体の 75% 超で、これは中国の消費者がモバイル予約に慣れていることが要因です。
旅行者はいつ予約するか
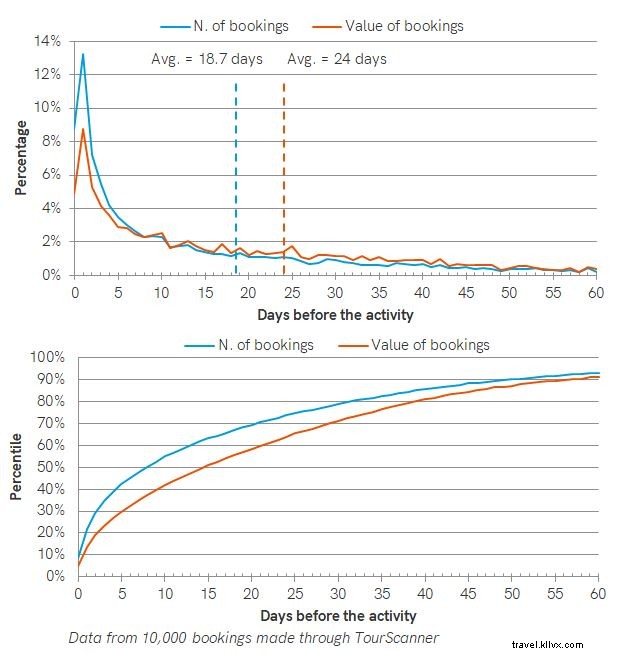
- 左側の青線は予約件数の分布、オレンジ線は金額加重した分布です。消費日に近いほど予約金額は低くなる傾向が見られます。
- 中央値を見ると、予約件数の 50% は消費日から 8 日前まで、金額の 50% は 2 週間前までに確定しています。
- Eyes for Travel の調査では、全 OTA の 85% が出発 48 時間以内に予約、Google の調査では 48% が目的地に到着後に予約、Phocuswright は 38% が出発 2 日前までに予約と報告しています。
- 本データは「アクティビティ実施日」を基準としており、到着日とは区別しています。
デバイス別予約行動
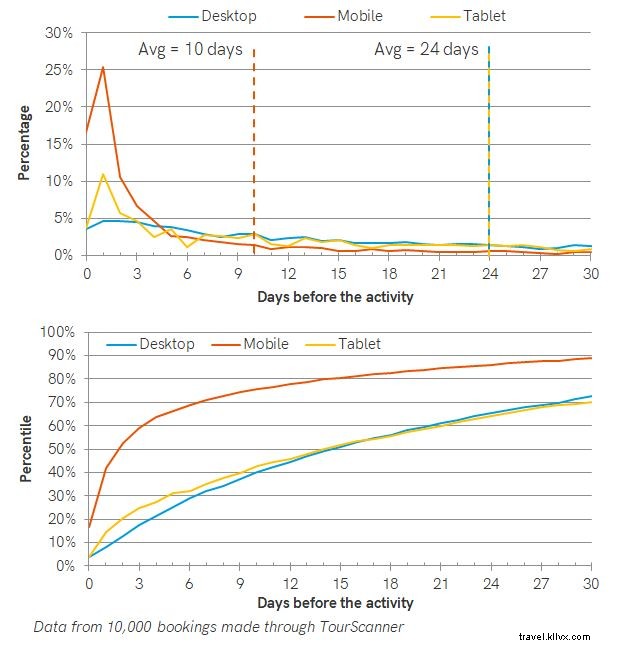
- スマートフォンは現地での直前予約に多用され、デスクトップは事前計画・高額予約に適しています。
- タブレットはハイブリッド的な利用が見られ、事前予約や高額取引でデスクトップに近い行動パターンです(平均予約リードは約 24 日)。
- モバイル取引の 50%以上 が消費日当日から 2 日前に行われ、主に現地での予約と考えられます。
旅行者の支出額
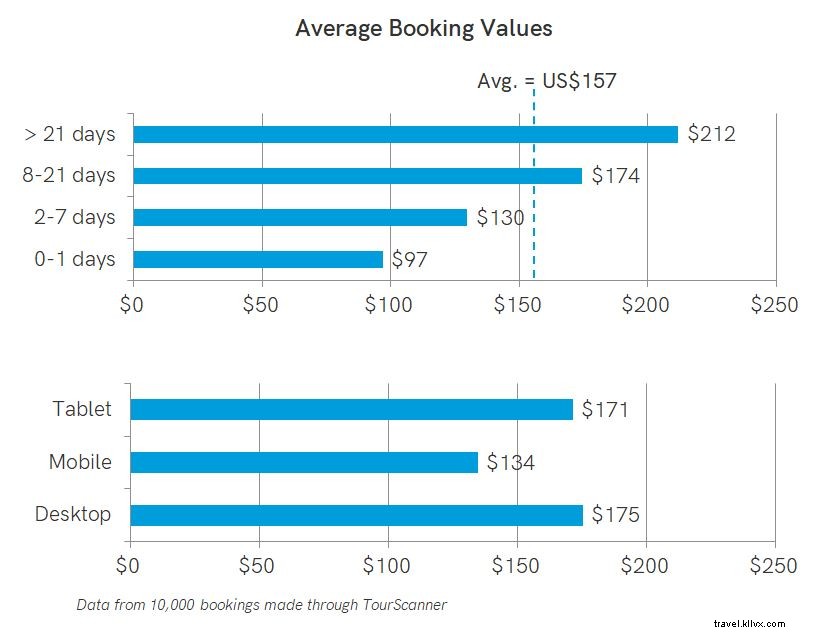
- 平均予約単価は約 157 米ドルで、Get Your Guide や Eyes for Travel の報告と一致します。
- 高額アクティビティは低額に比べて予約リードが長く、支出が 100% 以上増加する傾向があります。
- 高額予約はデスクトップやタブレットで行われることが多く、モバイル利用は比較的少ないです。
主要ポイント
- ツアー・アクティビティ分野のプレイヤーは既に多数存在し、今後も増加が見込まれます。TourScanner が把握しているだけでも 100 以上のサイトがあります(一覧はダウンロード可)。
- 欧州の目的地と世界的に有名な観光名所が市場を牽引しています。
- 典型的な顧客はデジタルネイティブなミレニアル世代で、女性の関心がやや高いです。
- デバイスは用途別に使い分けられ、スマートフォンは情報検索と現地での直前予約、デスクトップは事前計画と高額予約に主に利用されます。
- 予約の過半数は消費日から 8 日前以内に行われ、スマートフォン利用の場合は 2 日前までに 50% が完了します。平均カート額は 150 米ドルを少し超え、高額アクティビティは早めに予約される傾向があります。