13年の旅で私が選んだ旅行保険の活用法
13年の旅の中で、海外で本格的な医療が必要になる事故は3回だけでした。
タイ・チェンマイでの事故
タイの旧市街を取り囲む堀に落ち、足の爪が取れてしまいました。救助中に岩で足をすりむき、病院で2時間治療を受けました。
インド・アムリトサルでの胃腸疾患
ゴールデン寺院を見学後、親切な老人がくれた水を飲んだことが原因で、3日間トイレにこもり、体調を崩しました。ホテルの支配人が近くの医師に連れて行き、薬を処方してもらい2日で回復しました。
クルーズ船での足の怪我
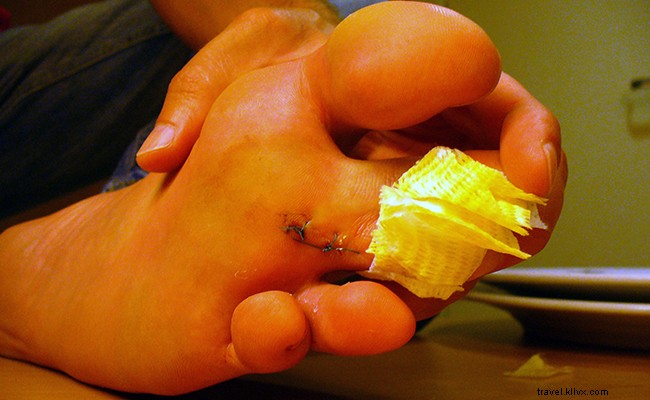
夜間に船内トラックでジョギング中、割れたワイングラスの茎が靴を突き抜けて足に刺さり、血が流れました。船の医務室で縫合2針を受け、しばらく休むことができました。
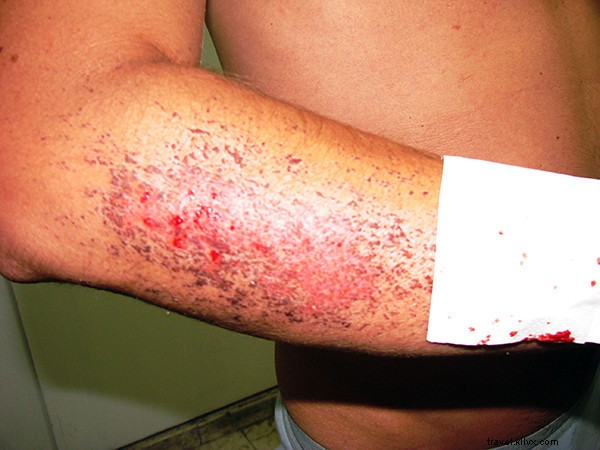
また、ニカラグアで火山ボーディング中に皮膚を切り傷ましたが、医師の診察はせず、ピンセットと軟膏で対処しました。
旅行保険は本当に必要か?
タイでの治療費はたった5ドル、インドでの診療費は4ドルでした。医療費が安い地域でも、保険なしで高額請求を受けるリスクは無視できません。私の結論は「絶対に必要」です。
予期せぬ重病や事故はいつ起きても構いません。外国で10万ドル以上の請求を受けるより、月々数十ドルの保険料を払って安心を得る方が賢明です。
私が利用した保険の種類
- 旅行保険 – 3年前まではSTA Travel、後にWorldNomadsで月額50〜60ドルのプランを利用。設定が簡単で、実際に使う機会はなかったものの「安心感」が得られました。
- 雇用主提供の健康保険 – クルーズ船で働いていた間は、船会社が全乗組員に健康保険を提供。契約ごとに保険が自動的に適用され、追加費用は不要でした。
- 保険未加入の一年 – 数年前、保険料を払わない選択をしたことがあります。その期間は問題が起きませんでしたが、リスクの大きさを痛感し、すぐに再加入しました。
- 米国の包括的健康保険 – 昨年からは米国内の民間健康保険に加入し、月額約100ドルで米国内の医療費はほぼ全額カバー。海外医療費の50%も補償されます。
- 保険の組み合わせ – 西欧やオーストラリアなど医療費が高額になる地域へ行く際は、旅行保険を追加で加入し、現地での医療費を100%カバー。月額約60ドルです。
このように、たった1年の保険未加入を除けば、常に何らかの健康保険でカバーしています。13年間で医療費は総額約9ドルにとどまりましたが、万が一の高額請求に備えて月額100〜160ドルを支払う価値は十分にあると考えています。
皆さんはどのように旅行保険を選んでいますか?質問やおすすめがあればぜひ教えてください。


